
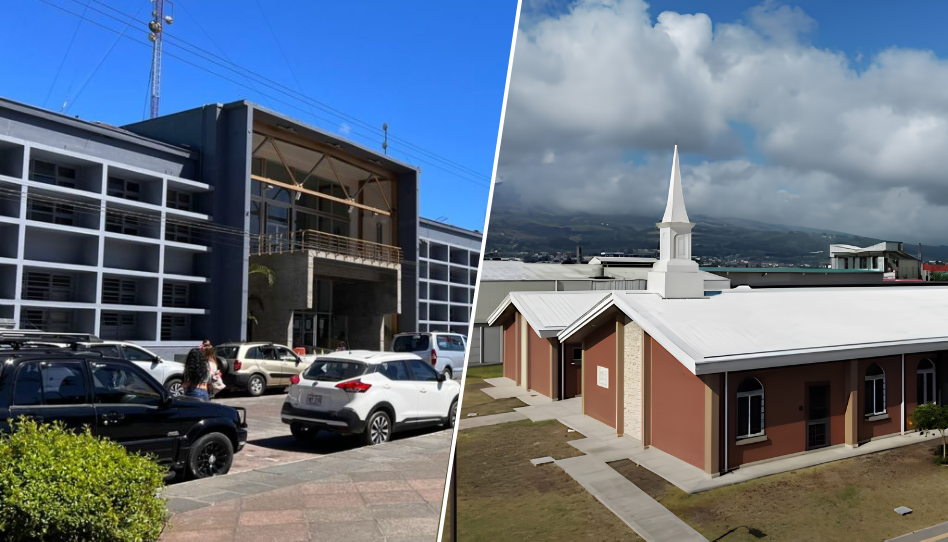
La Iglesia de Jesucristo de los Santos de los Últimos Días mantiene desde 2018 una disputa judicial con la Municipalidad de Cartago, Costa Rica, relacionada con la exoneración del impuesto sobre bienes inmuebles de dos propiedades.
El conflicto surgió a partir de una diferencia en la interpretación de la legislación costarricense. Mientras la Municipalidad considera que la exoneración debe aplicarse únicamente a las áreas utilizadas directamente para el culto, la Iglesia sostiene que el beneficio corresponde a la totalidad de los terrenos, debido al uso que se les da.
El caso ha pasado por diferentes instancias judiciales y recientemente volvió a ser analizado por la Sala Primera de la Corte Suprema de Justicia.
La presencia de la Iglesia en Costa Rica

La Iglesia de Jesucristo tiene presencia en Costa Rica desde 1946, cuando llegaron los primeros misioneros al país. Con el paso de las décadas, las congregaciones se extendieron por diferentes regiones y los miembros costarricenses también participaron en actividades de la Iglesia a nivel centroamericano.
De acuerdo con las estadísticas oficiales de la Iglesia, Costa Rica cuenta actualmente con 58,373 miembros, organizados en 10 estacas y 81 congregaciones, de las cuales 61 son barrios y 20 son ramas. El país también cuenta con 30 centros de historia familiar y un templo en funcionamiento. Estas cifras corresponden a los datos actualizados al 31 de diciembre de 2025.
Uno de los principales lugares de reunión de los miembros es el Templo de San José, Costa Rica, dedicado el 4 de junio de 2000. El templo sirve a miembros de Costa Rica y Nicaragua y está destinado a ordenanzas sagradas y convenios que, de acuerdo con la doctrina de la Iglesia, tienen como propósito fortalecer la relación de sus miembros con Dios y sus familias.
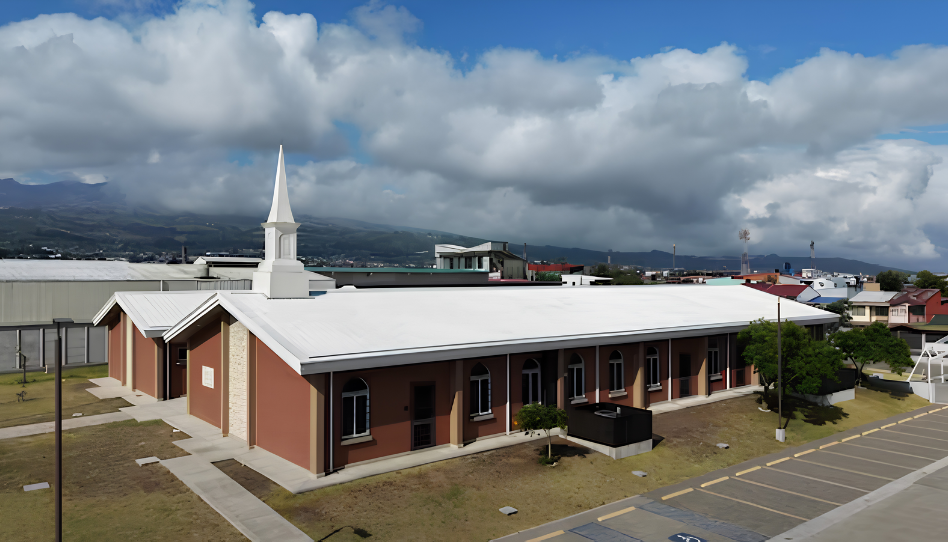
Además de los templos, la Iglesia cuenta con centros de reunión donde los miembros se congregan para participar de la adoración dominical y realizar diversas actividades para niños, jóvenes y adultos. También existen instalaciones destinadas al trabajo de historia familiar, una actividad en la que los miembros investigan a sus antepasados.
Este contexto permite entender que las propiedades de la Iglesia no cumplen todas exactamente la misma función. Algunas instalaciones están destinadas al culto y la enseñanza religiosa, mientras que otras sirven para actividades de las congregaciones, historia familiar y otros propósitos relacionados con la vida de la Iglesia.
Es precisamente el alcance de esta utilización de las propiedades lo que adquiere relevancia en el caso que actualmente se encuentra en los tribunales.
¿Cómo comenzó el conflicto?
En 2018, la Municipalidad de Cartago determinó que la exoneración del impuesto sobre bienes inmuebles debía aplicarse únicamente a las áreas de las propiedades que estuvieran destinadas propiamente al culto.
En una de ellas, la Municipalidad reconoció como área destinada al culto 435,5 metros cuadrados, mientras que en la segunda reconoció 113,5 metros cuadrados.
El resto de los terrenos quedó sujeto al impuesto, por lo que en ese momento se calculó un cobro cercano a 3,9 millones de colones costarricenses (8,671 dólares aproximadamente) entre ambas propiedades.
La Iglesia no estuvo de acuerdo con esta interpretación y sostuvo que los terrenos estaban destinados exclusivamente a fines religiosos, por lo que correspondía aplicar la exoneración sobre la totalidad de ambas propiedades.
En otras palabras, la discusión no es simplemente si una iglesia paga o no impuestos. La pregunta que todavía debe resolver el proceso judicial es qué partes de una propiedad religiosa están comprendidas dentro de la exoneración que establece la ley.
A partir de esta diferencia comenzó el proceso judicial que continúa hasta la actualidad.
El caso llegó a los tribunales

En 2019, una resolución del Tribunal Contencioso Administrativo anuló las decisiones tomadas por la Municipalidad y ordenó aplicar la exoneración correspondiente.
Posteriormente, la Municipalidad de Cartago continuó llevando el caso por la vía judicial.
En 2021, el Tribunal Contencioso Administrativo rechazó la demanda presentada por el gobierno local y ordenó que no se cobrara el impuesto correspondiente a 2018 sobre las dos propiedades.
La Municipalidad presentó entonces un recurso de casación ante la Sala Primera de la Corte Suprema de Justicia, buscando que se revisara esa decisión.
¿Qué resolvió recientemente la Sala Primera?
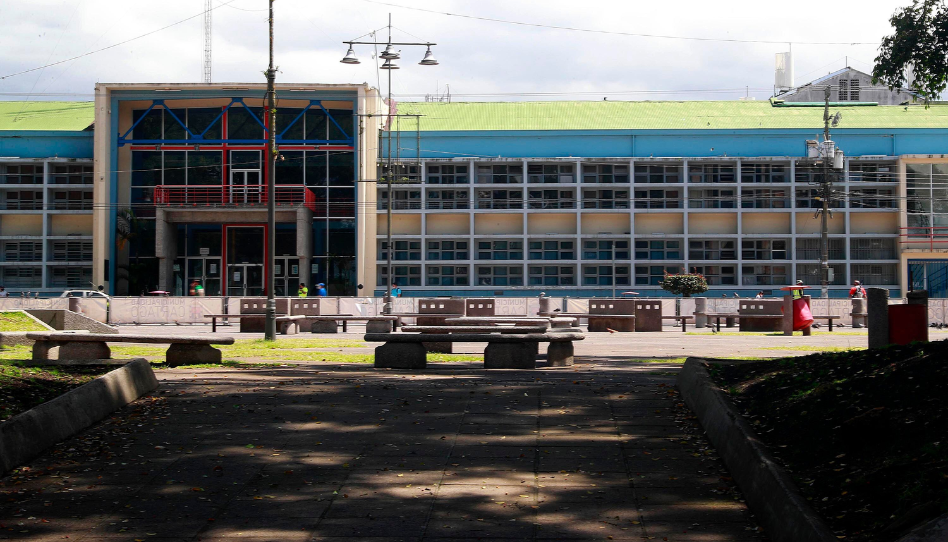
La Sala Primera acogió el recurso presentado por la Municipalidad, pero la decisión no determinó que la Iglesia deba pagar el impuesto.
La resolución estuvo relacionada con un aspecto procesal del caso. La Sala determinó que existía una omisión en la forma en que se había tramitado el proceso, debido a que el Estado debía formar parte del procedimiento.
Por esta razón, la Sala anuló la sentencia que había sido impugnada y ordenó devolver el expediente al tribunal correspondiente para que el proceso continúe.
Esto significa que la discusión sobre el alcance de la exoneración todavía no ha sido resuelta definitivamente.
El punto central de la disputa
El punto central puede resumirse en una pregunta:
¿La exoneración alcanza únicamente al espacio donde se realiza directamente el culto o puede comprender la totalidad de una propiedad que, según la organización religiosa, está destinada a sus actividades de culto?
La Municipalidad sostiene una interpretación más limitada. La Iglesia, en cambio, ha argumentado que las propiedades en cuestión tienen un uso exclusivamente religioso.
Esta diferencia de interpretación es la que mantiene abierto el proceso judicial.
De hecho, documentos judiciales relacionados con casos similares muestran que el debate en Costa Rica también ha girado alrededor de si espacios como parqueos, zonas verdes, áreas de circulación y otras instalaciones forman parte de un inmueble destinado al culto o deben considerarse separadamente para efectos de la exoneración.
La Iglesia de Jesucristo y los impuestos
Es importante hacer una distinción a partir de lo que realmente se está discutiendo en los tribunales. El proceso no establece que la Iglesia se haya negado a cumplir con sus obligaciones tributarias, sino que existe una diferencia legal sobre si determinadas propiedades están comprendidas dentro de una exoneración contemplada por la legislación costarricense.
De hecho, la enseñanza de la Iglesia sobre la relación con las autoridades civiles es clara. El Artículo de Fe 12 declara:
“Creemos en estar sujetos a los reyes, presidentes, gobernantes y magistrados; en obedecer, honrar y sostener la ley”.
Esta enseñanza refleja la importancia que la Iglesia atribuye al respeto a las leyes y a las autoridades civiles. En el caso de Costa Rica, la Iglesia está utilizando los medios legales disponibles para que los tribunales determinen cómo debe aplicarse la legislación a estas propiedades.
Por ello, mientras el proceso continúa, no corresponde presentar el caso como una negativa de la Iglesia a pagar impuestos, sino como una disputa judicial en torno al alcance de una exoneración establecida por la ley.
La Iglesia respetará el proceso legal

Mientras el caso permanece en los tribunales, la Iglesia ha evitado realizar declaraciones públicas sobre el proceso específico.
Un representante de la Iglesia consultado por medio de comunicación La Nación señaló que no se referirían al caso mientras este continúe en trámite judicial.
Por ahora, no existe una resolución definitiva que establezca que la Iglesia deba pagar el impuesto por las propiedades en cuestión, ni una decisión final que determine que toda la extensión de los terrenos está exonerada.
El proceso deberá continuar ante las instancias correspondientes hasta que se determine el alcance de la exoneración conforme a la legislación de Costa Rica.
Más allá de las opiniones que el caso ha generado en redes sociales, se trata actualmente de una disputa judicial sobre la interpretación y aplicación de una norma tributaria, cuya resolución de fondo todavía está pendiente.
Fuente: La Nación